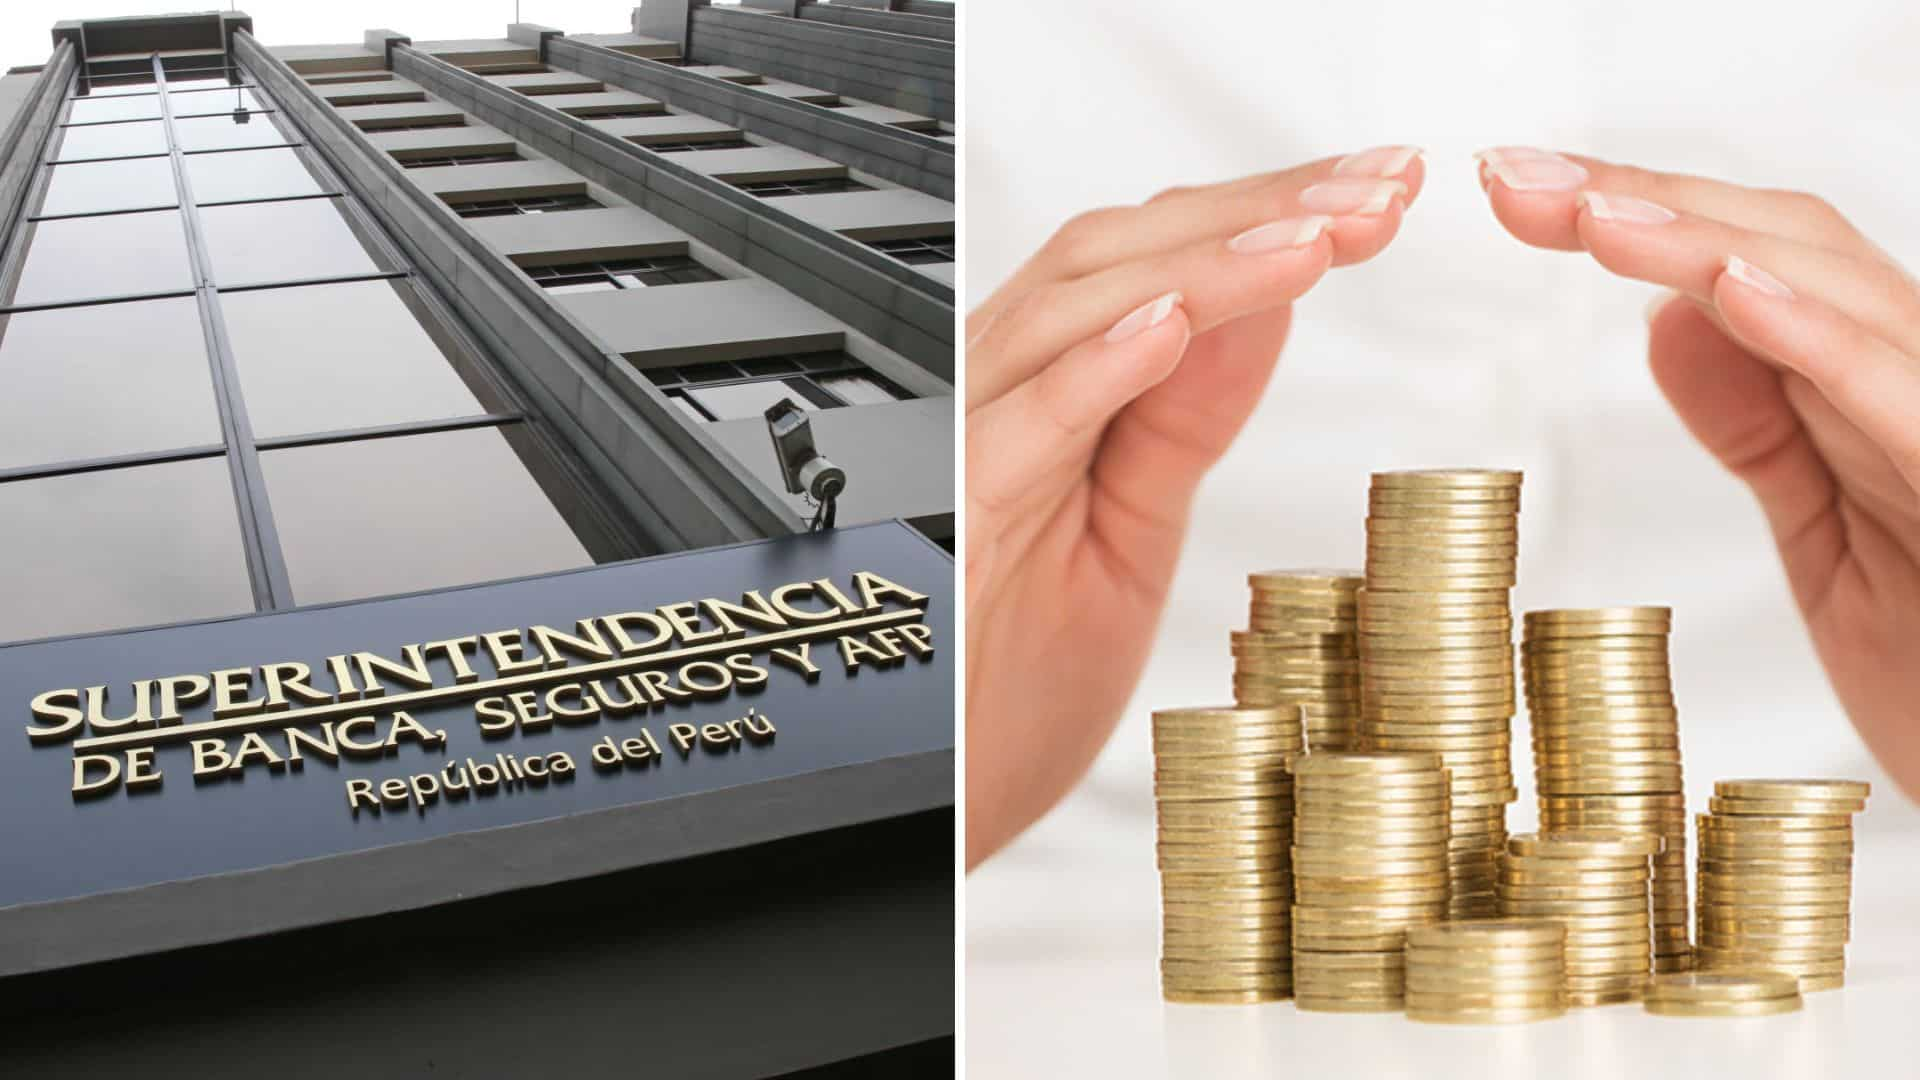
El Fondo de Seguro de Depósitos (FSD) protege determinados depósitos de los ahorristas cuando una institución financiera miembro del Fondo es intervenida por la Superintendencia de Banca, Seguros y AFP (SBS).
Pero, ¿cómo se calcula realmente la cobertura? ¿Qué ocurre si tienes varias cuentas en un mismo banco? ¿Y si tienes dinero en dólares, una cuenta mancomunada o depósitos en diferentes instituciones?
En este artículo explicamos cómo funciona el seguro de depósitos del FSD mediante ejemplos prácticos basados en los casos publicados por el propio Fondo.
La idea clave del FSD
La cobertura del FSD tiene un Monto Máximo de Cobertura (MMC). Si los depósitos cubiertos de una persona superan ese límite en una misma institución financiera, el FSD cubre hasta el monto máximo establecido y el saldo restante queda sujeto al proceso de liquidación de la entidad.
Para explicar sus ejemplos, el FSD utiliza un MMC hipotético de S/ 100,000. Esta cifra se emplea únicamente para simplificar los casos publicados en su página oficial y no debe confundirse con el monto máximo vigente para el periodo actual.
¿Qué sucede cuando intervienen una institución financiera?
Si una institución financiera miembro del FSD es intervenida por la SBS, el Fondo determina la cobertura que corresponde a cada depositante de acuerdo con las reglas aplicables.
El cálculo toma en cuenta factores como:
- El monto de los depósitos.
- Los diferentes tipos de cuentas que mantiene el titular.
- La institución financiera donde están depositados los fondos.
- Si las cuentas son individuales o mancomunadas.
- La moneda del depósito.
- El monto máximo de cobertura correspondiente.
Cuando existe un saldo que supera el monto cubierto, ese excedente no significa necesariamente que se pierda automáticamente. El FSD explica que el saldo no cubierto puede ser devuelto en parte o en su totalidad dependiendo de los resultados del proceso de liquidación de la institución financiera intervenida.
Ejemplo 1: un depósito que supera el monto máximo de cobertura
Depósito a plazo por S/ 250,000
Supongamos que una persona tiene un depósito a plazo de S/ 250,000 en una institución financiera miembro del FSD.
La institución es intervenida por la SBS y, para simplificar el ejemplo, utilizamos un MMC de S/ 100,000.
| Concepto | Monto |
|---|---|
| Depósito total | S/ 250,000 |
| MMC utilizado en el ejemplo | S/ 100,000 |
| Cobertura del FSD | S/ 100,000 |
| Saldo no cubierto | S/ 150,000 |
Ejemplo 2: depósitos en diferentes instituciones financieras
Dinero en un banco, una caja municipal y una caja rural
Ahora supongamos que una persona tiene:
- USD 10,000 en un banco.
- S/ 20,000 en una caja municipal.
- S/ 5,000 en una caja rural.
Las tres instituciones son intervenidas por la SBS al mismo tiempo.
Para el ejemplo, el tipo de cambio determinado por la SBS es de S/ 3.80 por dólar.
| Institución | Depósito | Equivalente / cobertura |
|---|---|---|
| Banco | USD 10,000 | S/ 38,000 |
| Caja municipal | S/ 20,000 | S/ 20,000 |
| Caja rural | S/ 5,000 | S/ 5,000 |
El FSD considera la cobertura de los depósitos en cada institución financiera miembro de manera independiente.
Este ejemplo permite entender una idea importante: los depósitos en diferentes instituciones financieras no se tratan como si estuvieran todos dentro de una sola entidad.
Ejemplo 3: varias cuentas en un mismo banco
Cuenta de ahorro + depósito a plazo + certificado
Supongamos que una persona tiene en la misma institución financiera:
- Una cuenta de ahorros.
- Un depósito a plazo por S/ 50,000.
- Un certificado a plazo por USD 20,000.
Para el ejemplo del FSD se utiliza un tipo de cambio de S/ 3.80.
Los USD 20,000 equivalen a:
USD 20,000 × S/ 3.80 = S/ 76,000
Al sumar los depósitos, el FSD determina un total de S/ 146,000.
| Depósito | Valor considerado |
|---|---|
| Certificado a plazo USD 20,000 | S/ 76,000 |
| Depósito a plazo | S/ 50,000 |
| Cuenta de ahorros | S/ 20,000 |
| Total | S/ 146,000 |
Si el MMC utilizado en el ejemplo es S/ 100,000, el FSD cubre hasta ese monto.
Saldo no cubierto: S/ 46,000
El saldo de S/ 46,000 podrá ser devuelto en parte o en su totalidad dependiendo de los resultados de la liquidación de la institución financiera intervenida.
Ejemplo 4: cuenta individual y cuenta mancomunada
¿Cómo se divide una cuenta mancomunada?
Supongamos que una persona tiene:
- Una cuenta individual de S/ 100,000.
- Una cuenta mancomunada con su cónyuge por S/ 100,000.
Ambas cuentas están en la misma institución financiera miembro del FSD, que posteriormente es intervenida por la SBS.
La cuenta mancomunada se divide entre los dos titulares:
| Titular | Parte de cuenta mancomunada | Cuenta individual | Total considerado |
|---|---|---|---|
| Cónyuge | S/ 50,000 | S/ 0 | S/ 50,000 |
| Titular | S/ 50,000 | S/ 100,000 | S/ 150,000 |
El cónyuge tiene S/ 50,000, por lo que en el ejemplo recibe la cobertura completa.
El otro titular tiene S/ 150,000 entre su cuenta individual y su participación en la cuenta mancomunada. Como supera el MMC de S/ 100,000 utilizado en el ejemplo, su cobertura se limita a S/ 100,000.
Ejemplo 5: cuenta individual más depósito mancomunado en dólares
Cuenta individual de S/ 5,000 + USD 50,000 mancomunados
Supongamos que una persona mantiene:
- Una cuenta de ahorros individual de S/ 5,000.
- Un depósito a plazo mancomunado con su cónyuge por USD 50,000.
Utilizando el tipo de cambio de S/ 3.80 del ejemplo oficial:
USD 50,000 × S/ 3.80 = S/ 190,000
Como existen dos titulares, la participación sería:
- Titular 1: S/ 95,000.
- Titular 2: S/ 95,000.
El primer titular además tiene S/ 5,000 en su cuenta individual:
S/ 95,000 + S/ 5,000 = S/ 100,000
Este caso demuestra cómo el FSD convierte primero los depósitos en moneda extranjera a su equivalente en soles y posteriormente considera la participación correspondiente a cada titular.
Ejemplo 6: ¿qué pasa con un depósito en dólares?
Depósito a plazo de USD 10,000
Supongamos que una persona tiene un depósito a plazo de USD 10,000 en una institución financiera miembro del FSD.
Si la institución es intervenida y se utiliza un tipo de cambio de S/ 3.80:
USD 10,000 × S/ 3.80 = S/ 38,000
El FSD considera el equivalente en moneda nacional para determinar la cobertura.
Por tanto, tener una cuenta en dólares no significa que el FSD vaya a pagar necesariamente en dólares. El ejemplo oficial muestra que la cobertura se calcula sobre el equivalente en moneda nacional.
Ejemplo 7: depósitos en dólares y soles en el mismo banco
USD 15,000 + S/ 20,000
Ahora imaginemos que una persona tiene en la misma institución:
- Un depósito a plazo de USD 15,000.
- Otro depósito a plazo de S/ 20,000.
Con un tipo de cambio de S/ 3.80:
USD 15,000 × S/ 3.80 = S/ 57,000
Después se suma el depósito en soles:
S/ 57,000 + S/ 20,000 = S/ 77,000
Este caso demuestra que tener dinero en soles y dólares dentro de una misma institución no significa que cada cuenta tenga un límite separado. El FSD explica que las cuentas del depositante en esa institución se suman para determinar la cobertura.
¿Cómo calcula el FSD la cobertura?
De manera simplificada, podemos entender el proceso en varios pasos:
| Paso | Qué ocurre |
|---|---|
| 1 | Se identifica la institución financiera intervenida. |
| 2 | Se identifican los depósitos cubiertos del titular. |
| 3 | Los depósitos en moneda extranjera se convierten a su equivalente en moneda nacional. |
| 4 | Se consideran las cuentas del depositante según las reglas aplicables. |
| 5 | Se aplica el monto máximo de cobertura correspondiente. |
| 6 | El saldo que exceda la cobertura queda sujeto al proceso de liquidación. |
Calculadora sencilla de ejemplo del FSD
La siguiente herramienta reproduce de manera simplificada la lógica de los ejemplos del FSD. Permite introducir un monto de depósitos y un MMC hipotético para observar cuánto estaría cubierto y cuánto quedaría por encima del límite.
¿Qué pasa con el dinero que supera la cobertura?
El dinero que supera el monto máximo cubierto por el FSD no debe considerarse automáticamente perdido.
De acuerdo con los ejemplos oficiales, el saldo que no está cubierto puede ser devuelto en parte o en su totalidad, dependiendo de los resultados del proceso de liquidación de la institución financiera intervenida.
¿La cobertura se calcula por cuenta o por institución?
Esta es una de las cuestiones más importantes para entender el funcionamiento del FSD.
Cuando una persona tiene varias cuentas en una misma institución financiera, los ejemplos del FSD muestran que los depósitos se consideran conjuntamente para determinar la cobertura correspondiente.
En cambio, cuando la persona tiene depósitos en diferentes instituciones financieras miembros, la cobertura se analiza respecto de cada institución.
| Situación | Tratamiento general |
|---|---|
| Varias cuentas en el mismo banco | Se consideran conjuntamente según las reglas del FSD. |
| Cuentas en bancos diferentes | Se analiza la cobertura en cada institución. |
| Cuenta individual + mancomunada | Se determina la participación del titular y luego se consideran sus depósitos. |
| Cuenta en dólares | Se considera su equivalente en moneda nacional. |
| Depósito superior al MMC | La cobertura llega hasta el monto máximo aplicable. |
¿Por qué es importante conocer el funcionamiento del FSD?
Conocer cómo funciona el seguro de depósitos puede ser útil antes de elegir dónde colocar los ahorros.
Además de comparar la TREA, tasas de interés, comisiones, liquidez y condiciones de una cuenta, es recomendable conocer si la institución financiera pertenece al FSD y cómo se aplicaría la cobertura a los productos que deseas utilizar.
Esto es especialmente importante cuando se manejan cantidades elevadas o cuando se distribuyen los ahorros entre diferentes productos financieros.
Preguntas frecuentes sobre cómo funciona el FSD
¿Qué pasa si tengo más dinero que el monto máximo de cobertura?
El FSD cubre hasta el monto máximo correspondiente. El saldo restante no cubierto puede ser recuperado en parte o en su totalidad mediante el proceso de liquidación de la institución financiera intervenida.
¿Qué pasa si tengo cuentas en varios bancos?
Los ejemplos del FSD muestran que los depósitos mantenidos en diferentes instituciones financieras miembros se consideran respecto de cada institución.
¿El FSD suma mis cuentas de un mismo banco?
Sí. Los ejemplos publicados por el FSD muestran que cuando una persona tiene varias cuentas en una misma institución, estas se consideran conjuntamente para determinar la cobertura.
¿Qué pasa con una cuenta en dólares?
El FSD considera el equivalente en moneda nacional. Para ello se utiliza el tipo de cambio correspondiente según las reglas aplicables.
¿Cómo funciona una cuenta mancomunada?
El monto de la cuenta mancomunada se distribuye entre los titulares de acuerdo con las reglas aplicables. Después se considera la situación individual de cada titular frente al límite de cobertura.
¿El dinero que supera la cobertura se pierde?
No necesariamente. El FSD explica que el saldo no cubierto puede ser devuelto en parte o en su totalidad dependiendo de los resultados del proceso de liquidación.
¿El FSD paga el depósito en dólares en dólares?
Los ejemplos oficiales muestran la conversión del depósito en moneda extranjera a su equivalente en moneda nacional para determinar la cobertura.
¿La cobertura del FSD es igual para todos los casos?
No. El cálculo depende de factores como el monto de los depósitos, la institución financiera, el tipo de cuenta, la moneda y si existen cuentas individuales o mancomunadas.
Consulta la información oficial del Fondo de Seguro de Depósitos
El FSD publica la información sobre cobertura y ejemplos de funcionamiento. Antes de tomar una decisión sobre tus ahorros, revisa siempre las condiciones y el monto máximo de cobertura vigente.
Ver funcionamiento del FSDFuente: Fondo de Seguro de Depósitos (FSD), “Funcionamiento del Seguro de Depósitos”. Los ejemplos de este artículo se basan en los casos publicados por el FSD, que utiliza S/ 100,000 como MMC únicamente para simplificar sus ejemplos.